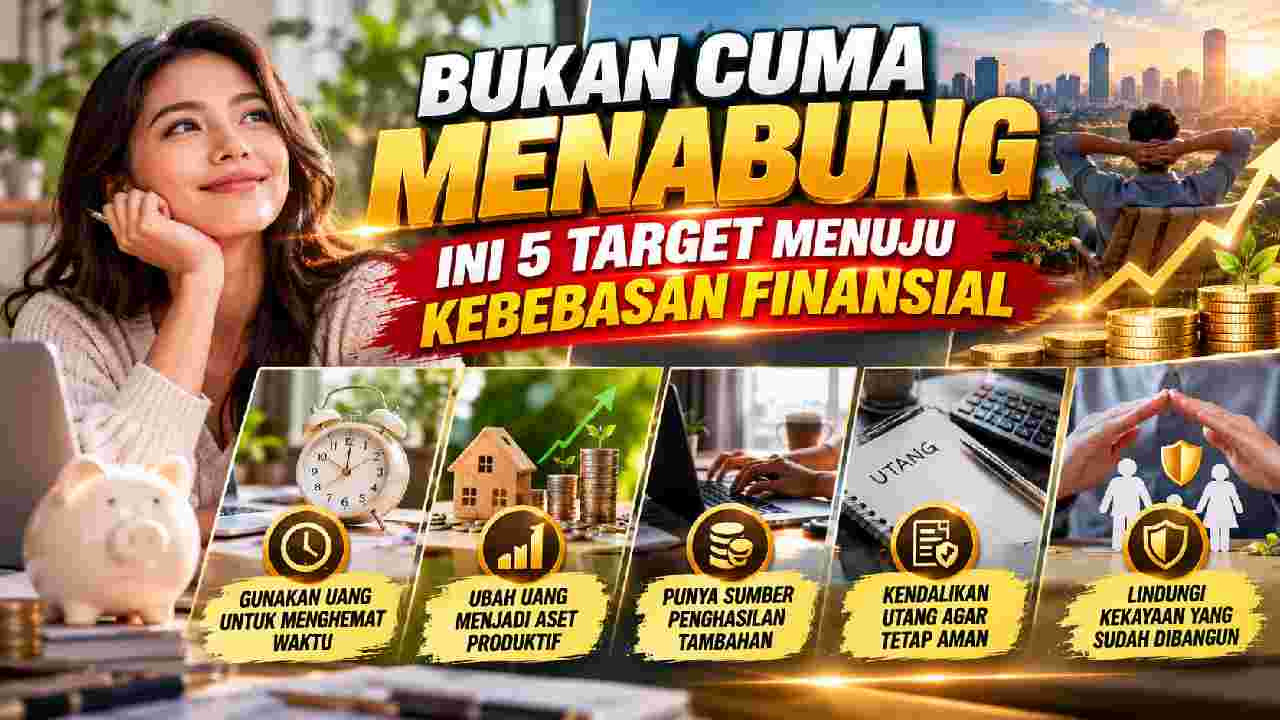
Foomer Official – Kebebasan finansial sering dianggap sebagai kondisi ketika seseorang memiliki tabungan dalam jumlah besar. Padahal, maknanya jauh lebih luas. Kondisi ini berkaitan dengan kemampuan mengelola penghasilan, aset, waktu, dan kewajiban tanpa terus merasa tertekan oleh kebutuhan sehari-hari. Karena itu, menabung tetap penting, tetapi bukan satu-satunya tujuan. Dana tunai dapat membantu menghadapi keadaan darurat dan kebutuhan rutin. Namun, ketika kondisi keuangan mulai stabil, perhatian dapat bergeser menuju target yang lebih besar. Misalnya, seseorang mulai membangun aset produktif atau mencari cara agar penghasilannya tidak hanya bergantung pada satu sumber. Selain itu, waktu juga menjadi bagian penting dalam perjalanan tersebut. Uang seharusnya tidak hanya digunakan untuk memenuhi kebutuhan, tetapi juga membantu menciptakan ruang hidup yang lebih fleksibel dan terencana.
Target Pertama: Gunakan Uang untuk Membeli Kembali Waktu
Waktu menjadi salah satu sumber daya yang tidak dapat dikembalikan. Oleh sebab itu, ketika kondisi finansial semakin kuat, sebagian penghasilan dapat digunakan untuk mengurangi pekerjaan yang menyita waktu. Contohnya adalah menggunakan jasa kebersihan, layanan pengantaran, bantuan administrasi, atau tenaga profesional untuk kebutuhan tertentu. Namun, keputusan tersebut tetap harus disesuaikan dengan kemampuan masing-masing. Bagi seseorang yang masih berjuang memenuhi kebutuhan dasar, mengerjakan berbagai pekerjaan sendiri tentu bisa menjadi pilihan. Sebaliknya, pekerja dengan penghasilan stabil dapat mempertimbangkan nilai waktu yang tersedia. Misalnya, seorang pekerja lepas mungkin menghabiskan berjam-jam untuk pekerjaan administratif. Jika tugas itu dapat dialihkan dengan biaya terukur, waktu tersebut bisa digunakan untuk mencari klien baru atau mengembangkan keahlian. Dengan begitu, uang tidak hanya membeli barang, tetapi juga membuka ruang untuk aktivitas yang lebih bernilai.
Baca Juga :Amran Soroti Dugaan Permainan di Balik Kelangkaan Beras Premium
Target Kedua: Mengubah Uang Jangka Panjang Menjadi Aset Produktif
Memiliki uang tunai tetap penting karena dana tersebut dapat digunakan untuk kebutuhan mendadak. Selain itu, tabungan memberikan rasa aman ketika seseorang menghadapi pengeluaran yang tidak direncanakan. Namun, uang yang tidak akan digunakan dalam beberapa tahun memiliki fungsi berbeda. Dana tersebut dapat dipertimbangkan untuk ditempatkan pada aset produktif sesuai tujuan, profil risiko, dan kemampuan masing-masing. Bentuknya dapat beragam, seperti saham, usaha, properti, atau instrumen investasi lain yang dipahami dengan baik. Prinsip utamanya bukan mengejar keuntungan secara terburu-buru. Sebaliknya, seseorang perlu memahami risiko, jangka waktu, biaya, serta potensi hasil sebelum mengambil keputusan. Dengan pendekatan tersebut, penghasilan tidak berhenti ketika uang masuk ke rekening. Sebagian dana dapat diarahkan untuk membangun aset yang berpotensi memberikan nilai dalam jangka panjang. Inilah salah satu perubahan penting dari sekadar menabung menuju pengelolaan kekayaan.
Target Ketiga: Mengurangi Ketergantungan pada Satu Sumber Penghasilan
Penghasilan utama sering menjadi fondasi keuangan rumah tangga. Namun, bergantung sepenuhnya pada satu sumber pendapatan dapat membuat kondisi finansial lebih rentan ketika terjadi perubahan pekerjaan atau keadaan ekonomi. Karena itu, diversifikasi penghasilan dapat menjadi target berikutnya setelah kebutuhan dasar dan dana darurat lebih terjaga. Bentuknya tidak harus langsung berupa bisnis besar. Seseorang dapat memulai dari pekerjaan sampingan, jasa berdasarkan keahlian, usaha kecil, atau pendapatan dari aset yang dimiliki. Yang terpenting, sumber tambahan tersebut tidak mengganggu pekerjaan utama dan tidak membuat pengeluaran menjadi tidak terkendali. Selain itu, kemampuan baru juga dapat menjadi modal jangka panjang. Misalnya, seseorang yang memiliki keterampilan desain dapat mengambil proyek secara terbatas. Seiring waktu, pengalaman tersebut bisa berkembang menjadi sumber pendapatan tambahan. Dengan begitu, stabilitas keuangan tidak hanya bergantung pada besarnya gaji, tetapi juga pada kemampuan menciptakan pilihan.
Baca Juga :China-ASEAN Bersiap Tingkatkan Kawasan Perdagangan Bebas ke Level Baru
Target Keempat: Mengendalikan Utang agar Tidak Menggerus Masa Depan
Utang tidak selalu menjadi sesuatu yang harus dihindari. Dalam kondisi tertentu, utang dapat digunakan untuk kebutuhan produktif atau tujuan yang sudah diperhitungkan. Namun, masalah muncul ketika cicilan mengambil terlalu banyak ruang dalam pendapatan bulanan. Kondisi tersebut dapat membuat seseorang sulit menabung, berinvestasi, atau menyiapkan dana untuk kebutuhan masa depan. Karena itu, mengendalikan utang menjadi bagian penting dalam perjalanan menuju kebebasan finansial. Langkahnya dapat dimulai dengan mencatat seluruh kewajiban, termasuk jumlah cicilan, bunga, dan waktu pembayaran. Setelah itu, seseorang dapat menyusun prioritas pembayaran berdasarkan kemampuan. Penggunaan utang baru juga perlu dipertimbangkan dengan hati-hati. Jangan sampai peningkatan gaya hidup membuat kewajiban semakin besar. Dengan pengelolaan yang disiplin, pendapatan dapat kembali memiliki ruang untuk kebutuhan lain. Pada akhirnya, kebebasan finansial bukan hanya tentang berapa banyak uang yang dimiliki, tetapi juga seberapa besar penghasilan yang benar-benar dapat dikendalikan.
Target Kelima: Melindungi Kekayaan yang Sudah Dibangun
Membangun kekayaan membutuhkan waktu, sehingga melindunginya menjadi langkah yang tidak kalah penting. Setelah seseorang memiliki tabungan, aset, dan sumber penghasilan tambahan, risiko kehilangan semuanya tetap perlu diperhatikan. Karena itu, perlindungan finansial sebaiknya menjadi bagian dari perencanaan jangka panjang. Dana darurat dapat menjadi lapisan pertama ketika terjadi pengeluaran tidak terduga. Selanjutnya, perlindungan melalui produk keuangan yang sesuai juga dapat dipertimbangkan berdasarkan kebutuhan keluarga. Selain itu, pencatatan aset dan kewajiban perlu dilakukan secara berkala. Langkah sederhana tersebut membantu seseorang memahami posisi keuangannya dengan lebih jelas. Di sisi lain, keputusan investasi juga sebaiknya tidak hanya mengejar pertumbuhan. Risiko kerugian harus diperhitungkan sejak awal. Dengan perlindungan yang memadai, hasil kerja bertahun-tahun tidak mudah terganggu oleh satu kejadian besar. Inilah alasan mengapa menjaga kekayaan sama pentingnya dengan membangunnya.
Menetapkan Target Membuat Perjalanan Keuangan Lebih Terarah
Setiap orang memiliki kondisi dan kebutuhan finansial yang berbeda. Karena itu, target kebebasan finansial tidak harus dibuat dengan angka yang sama untuk semua orang. Seseorang dapat memulainya dari kondisi paling mendasar, seperti memastikan kebutuhan bulanan terpenuhi dan memiliki dana darurat. Setelah itu, fokus dapat berkembang menuju aset produktif, sumber penghasilan tambahan, pengendalian utang, serta perlindungan kekayaan. Yang terpenting, setiap target memiliki ukuran yang jelas dan realistis. Misalnya, bukan sekadar mengatakan ingin memiliki aset, tetapi menentukan jumlah dana yang dapat dialokasikan secara rutin. Begitu pula dengan waktu. Menggunakan sebagian penghasilan untuk menghemat pekerjaan tertentu perlu dibandingkan dengan manfaat yang diperoleh. Dengan cara tersebut, keputusan keuangan menjadi lebih terukur. Perlahan, uang tidak lagi hanya digunakan untuk bertahan dari bulan ke bulan. Pengelolaan keuangan mulai diarahkan untuk menciptakan pilihan hidup yang lebih fleksibel.