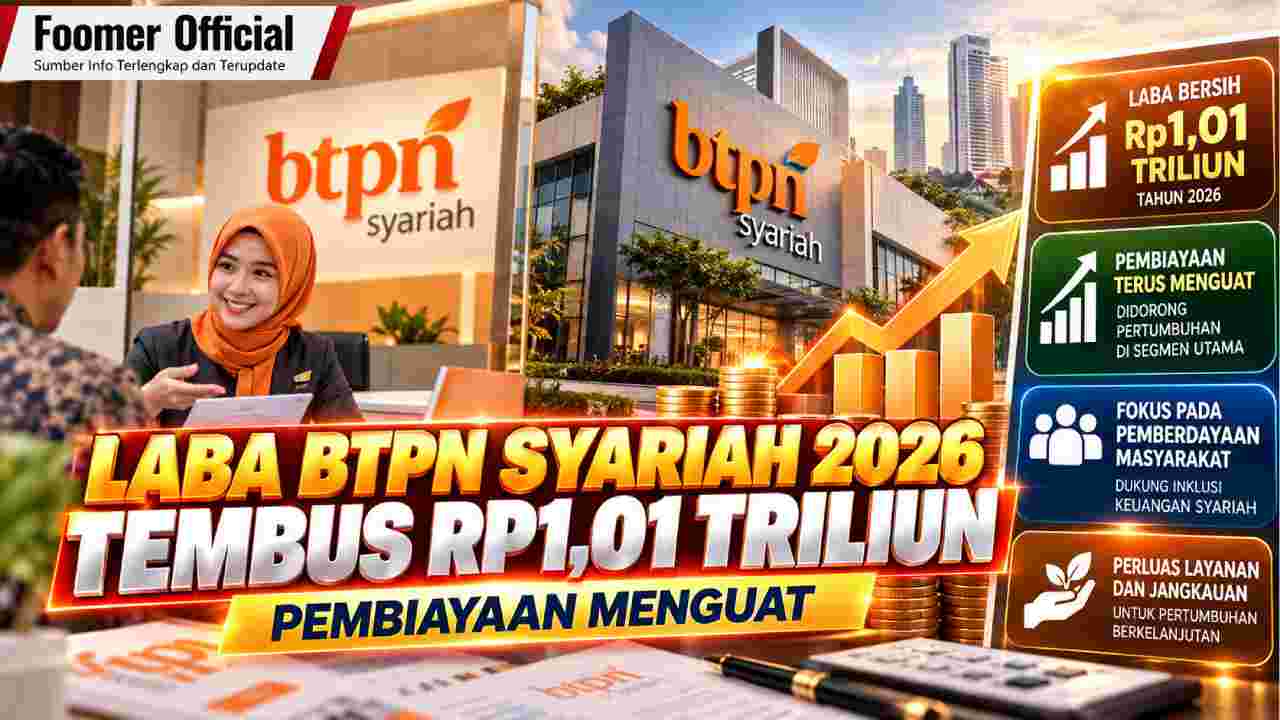
Foomer Official – PT Bank BTPN Syariah Tbk mencatat kinerja positif sepanjang sembilan bulan pertama 2026. Hingga kuartal III, bank membukukan laba bersih Rp1,01 triliun. Kinerja tersebut berjalan bersama pertumbuhan aset dan pembiayaan. BTPN Syariah juga menyebut kualitas pembiayaan yang semakin sehat menjadi salah satu faktor penting di balik pencapaian tersebut. Perkembangan ini menarik karena model bisnis bank tidak hanya mengandalkan penyaluran dana, tetapi juga pendampingan terhadap masyarakat inklusi.
Laba BTPN Syariah 2026 Mencapai Rp1,01 Triliun
Hingga akhir September 2026, BTPN Syariah mencatat laba bersih sebesar Rp1,01 triliun. Pencapaian tersebut didukung kualitas pembiayaan yang dinilai semakin baik. Direktur BTPN Syariah Fachmy Achmad menyebut perusahaan konsisten menjaga kualitas pembiayaan dan menerapkan pengelolaan risiko secara disiplin. Selain itu, pendampingan kepada nasabah tetap menjadi bagian dari model bisnis bank. Kombinasi antara pertumbuhan dan kualitas portofolio menjadi penting karena ekspansi pembiayaan perlu berjalan bersama kemampuan nasabah memenuhi kewajibannya.
Pembiayaan Tumbuh 13 Persen Menjadi Rp11 Triliun
Penyaluran pembiayaan BTPN Syariah mencapai Rp11 triliun hingga kuartal III 2026. Angka tersebut tumbuh sekitar 13 persen secara tahunan. Pertumbuhan ini memperlihatkan aktivitas penyaluran dana tetap bergerak ketika bank menjaga kualitas portofolionya. Namun, kenaikan pembiayaan tidak cukup dinilai dari besarnya nominal. Kualitas nasabah, kemampuan pembayaran, serta efektivitas manajemen risiko juga menentukan keberlanjutan kinerja. Karena itu, pertumbuhan pembiayaan dan perbaikan kualitasnya menjadi dua indikator yang perlu dibaca secara bersamaan.
Aset Bank Mencapai Rp24 Triliun
Pertumbuhan juga terlihat pada sisi aset. Hingga September 2026, total aset BTPN Syariah mencapai sekitar Rp24 triliun. Nilainya meningkat 8 persen dibandingkan periode yang sama tahun sebelumnya. Kenaikan aset memberikan gambaran mengenai perkembangan skala bisnis bank sepanjang sembilan bulan pertama tahun ini. Meski demikian, pertumbuhan aset tidak dapat berdiri sebagai satu-satunya ukuran kesehatan bank. Kualitas pembiayaan, profitabilitas, likuiditas, dan kekuatan modal tetap menjadi faktor penting ketika membaca kondisi perusahaan secara lebih menyeluruh.
RoA 7,3 Persen Mencerminkan Profitabilitas Bank
Dari sisi rasio keuangan, BTPN Syariah membukukan return on assets atau RoA sebesar 7,3 persen. Secara sederhana, RoA digunakan untuk melihat kemampuan perusahaan menghasilkan laba dari aset yang dikelolanya. Angka tersebut dapat membantu investor dan pembaca laporan keuangan memahami tingkat profitabilitas bank. Namun, rasio ini sebaiknya tetap dibaca bersama indikator lainnya. Perubahan biaya dana, kualitas pembiayaan, beban operasional, serta kondisi ekonomi dapat memengaruhi kemampuan bank mempertahankan profitabilitas pada periode berikutnya.
Baca Juga: BI Perluas Sektor Penerima Insentif Kredit, Ini Kriteria Utamanya
Permodalan Tetap Tebal dengan CAR 59 Persen
Rasio kecukupan modal atau capital adequacy ratio BTPN Syariah berada pada level 59 persen. CAR merupakan salah satu indikator penting untuk melihat kemampuan permodalan bank dalam menyerap risiko. Modal yang kuat memberikan ruang bagi perusahaan untuk menjaga ketahanan sekaligus mengembangkan bisnis. Namun, modal besar tetap perlu digunakan secara efektif agar mampu menciptakan pertumbuhan yang berkualitas. Dalam konteks tersebut, keseimbangan antara ekspansi pembiayaan, manajemen risiko, dan produktivitas modal menjadi bagian penting dari strategi perbankan.
Masyarakat Inklusi Tetap Menjadi Fokus Utama
BTPN Syariah memiliki karakter bisnis yang cukup khas karena berfokus pada masyarakat inklusi. Perempuan produktif di segmen mass market menjadi salah satu kelompok utama yang dilayani. Bank tidak hanya memberikan akses pembiayaan, tetapi juga menjalankan program pendampingan dan pengembangan kapasitas. Pendekatan tersebut bertujuan membantu nasabah meningkatkan literasi keuangan serta kemampuan mengelola usaha. Menurut saya, model ini menjadi menarik karena hubungan bank dan nasabah tidak berhenti ketika dana dicairkan. Pendampingan menjadi bagian dari pengelolaan kualitas pembiayaan.
Pendampingan Nasabah Mendukung Kualitas Portofolio
Dalam pembiayaan kelompok masyarakat inklusi, kemampuan mengelola usaha memiliki hubungan erat dengan kapasitas pembayaran nasabah. Karena itu, BTPN Syariah menjalankan pendampingan secara berkelanjutan. Programnya mencakup pembelajaran, peningkatan literasi keuangan, serta penguatan kapasitas usaha. Fachmy menilai disiplin dan kemampuan nasabah menjalankan usaha semakin kuat. Dari perspektif bisnis, pendekatan seperti ini dapat memberikan manfaat ganda. Nasabah memperoleh pengetahuan tambahan, sementara bank memiliki kesempatan membangun portofolio pembiayaan yang lebih terjaga.
Pembiayaan Individu Mulai Diperluas
Selain model pembiayaan kelompok, BTPN Syariah memperluas akses pembiayaan individu melalui produk Tepat Imbang. Bank juga memperkuat kerja sama pembiayaan dengan lembaga keuangan nonbank. Strategi tersebut membuka jalur pertumbuhan di luar model layanan yang selama ini menjadi kekuatan utama perusahaan. Namun, ekspansi tetap membutuhkan pengelolaan risiko yang konsisten. Semakin beragam kanal pembiayaan, semakin penting pula kemampuan bank membaca profil nasabah dan menjaga kualitas portofolio. Karena itu, perluasan bisnis idealnya berjalan seiring dengan sistem pengawasan yang kuat.
Produk Pendanaan Syariah Ikut Dikembangkan
Pada sisi pendanaan, BTPN Syariah menyediakan sejumlah pilihan investasi berbasis prinsip syariah. Salah satunya adalah Sukuk Ritel seri SR025 yang diterbitkan pemerintah. Selain itu, bank menghadirkan Cash Waqf Linked Deposit atau CWLD. Produk tersebut menggabungkan penempatan dana dengan manfaat sosial melalui mekanisme wakaf. Kehadiran beragam instrumen menunjukkan bahwa layanan bank tidak hanya berpusat pada pembiayaan. Segmen pendanaan juga dikembangkan untuk menjawab kebutuhan nasabah yang mencari alternatif pengelolaan dana sesuai prinsip syariah.
Pertumbuhan Berkualitas Menjadi Tantangan Berikutnya
Capaian laba BTPN Syariah 2026 sebesar Rp1,01 triliun menunjukkan performa yang kuat hingga kuartal III. Pada saat yang sama, pembiayaan tumbuh menjadi Rp11 triliun dan aset mencapai Rp24 triliun. Meski demikian, tantangan berikutnya bukan sekadar mempertahankan angka pertumbuhan. Bank perlu menjaga kualitas pembiayaan ketika ekspansi berlanjut. Permodalan yang kuat, pendampingan nasabah, serta disiplin manajemen risiko dapat menjadi fondasi penting. Jika ketiga aspek tersebut berjalan seimbang, pertumbuhan bisnis memiliki dasar yang lebih kokoh untuk berlanjut dalam jangka panjang.